

/// اگر بخواهیم با رویکرد و تفکر سیستمی به جنگ تحمیلی سوم در فضای اقتصادی نگاه کنیم، باید اشارهکنیم که جنگ میتواند علاوه بر پیامدهای نظامی و … به معنای تغییر در منطق رفتار سیستم باشد. بهعبارتدیگر جنگ قواعد تصمیمگیری فعالان اقتصادی، خانوار، دولت و … را تغییر میدهد، افق زمانی کنشگران را کوتاه میکند، کیفیت انتظارات را دگرگون میسازد و حلقههای بازخوردی را از حالت تعادلبخش به سمت تشدیدکنندگی سوق میدهد. این حلقهها را در ادامه توضیح خواهم داد، اما از این منظر، اگر بخواهیم پیامدهای جنگ بر اقتصاد ایران را دقیقتر بفهمیم، باید از تحلیلهای صرفاً خطی و مقطعی فاصله بگیریم و مسئله را در سطح «پویایی سیستم» ببینیم.
نقطه آغاز این تحلیل آن است که جنگ را بهمثابه یک تغییر قواعد در محیط تصمیمگیری درک کنیم. اقتصاد ایران حتی پیش از هرگونه درگیری مستقیم نیز با مجموعهای از آسیبپذیریهای ساختاری مواجه بوده است: تحریمهای طولانی، نا اطمینانی مزمن، بیثباتی در سیاستگذاری پولی و مالی، نا ترازیهای مالی و بانکی، وابستگی تولید به واردات واسطهای و سرمایهای و فرسایش تدریجی سرمایه اجتماعی که البته آخرین مورد عموماً در جنگها میتواند تقویت شود و برای ما نیز این اتفاق رقم خورد. این موضوع البته کارکرد اقتصادی ندارد و شاید بیشتر موضوعی فلسفی باشد، همانطور که در فلسفه هگل، جنگ، لحظه کلیدی سازمان یافتن زندگی اجتماعی است، اما به باور من اگر پیامدهای اقتصادی جنگ بهدرستی مدیریت نشود، این محور فلسفی احتمالاً کمرنگ خواهد شد.
از منظر سیستمی، پیامدهای جنگ بر اقتصاد ایران را میتوان در حداقل سه لایه بهصورت همزمان بررسی کرد:
لایه نخست، لایه سخت و مستقیم است؛ تخریب زیرساختها، اختلال در حملونقل و لجستیک، کاهش دسترسی به نهادهها، افزایش هزینه بیمه و مبادله، افت ظرفیت تولید، کاهش اشتغال و فشار بر بودجه عمومی. این سطحی است که عموماً در تحلیلهای رایج دیده میشود و معمولاً با شاخصهایی مانند افت تولید، افزایش تورم، نوسان نرخ ارز یا رشد هزینههای دولت سنجیده میشود. بااینحال، حتی در این سطح نیز باید توجه داشت که اثر جنگ در اقتصاد ایران بهصورت خطی عمل نمیکند. در اقتصادِ ما که بسیاری از بنگاهها با حاشیه سود محدود، سرمایه در گردش شکننده و افق برنامهریزی کوتاه فعالیت میکنند، یک اختلال نسبتاً محدود در واردات، انرژی و یا حملونقل میتواند به افتی نامتناسب در تولید منجر شود و حتی بسیاری از بنگاههای اقتصادی را از چرخه حذف کند؛ زیرا بسیاری از پیامدهای جنگ، بلافاصله بر سیستم اثر میکند و مؤلفهی «تأخیر زمانی» که قبلاً به بنگاهها فرصت تطبیق با محیط پیرامون را میداد، بهیکباره از فضای تصمیمگیری حذف میشود.
لایه دوم، لایه ذهنی و رفتاری است؛ لایهای که معمولاً کمتر دیده میشود. جنگ فقط هزینه تولید را بالا نمیبرد، بلکه ادراک بازیگران اقتصادی از آینده را نیز دگرگون میکند. نااطمینانی ژئوپلیتیک و سیاستی، افق تصمیمگیری بنگاهها را کوتاهتر میکند. درنتیجه ترجیح نقد شوندگی افزایش مییابد، تمایل به نگهداری داراییهای امن بالا میرود و سرمایهگذاری بلندمدت جذابیت خود را تا حدی از دست میدهد. در چنین وضعیتی، حتی اگر برخی سیاستهای تثبیتی بتوانند برای مدتی نوسانات اسمی را مهار کنند، میل به تشکیل سرمایه و توسعه فعالیت مولد بهسادگی بازنمیگردد؛ زیرا مشکل اصلی «باور به پایداری قواعد بازی» است.
این تغییر ذهنیت در سطح بنگاه، خانوار و نسل جدید آثار متفاوت اما مرتبطی دارد. فعال اقتصادی بهتدریج از منطق توسعه به منطق بقا حرکت میکند. در این جابهجایی، سرمایهگذاری مولد جای خود را به احتیاط میدهد، توسعه بازار به حفظ نقدینگی تقلیل مییابد. خانوارها نیز در فضایی که انتظارات تورمی، نا اطمینانی درآمدی و ترس از آینده تشدید شده، رفتارهای احتیاطی بیشتری بروز میدهند؛ از تغییر الگوی مصرف تا تبدیل داراییها، از کاهش تمایل به تعهدات بلندمدت تا افزایش حساسیت نسبت به اخبار و شایعات؛ اما شاید مهمترین اثر در سطح نسل جدید رخ دهد که درواقع امید به آینده را فرسایش میدهد، بازده ادراکشده سرمایهگذاری آموزشی و مهارتی را کاهش میدهد و تمایل به مهاجرت را افزایش میدهد و من تصور میکنم یا حداقل بهصورت یک فرضیه مطرح میکنم که اقتصاد با تضعیف ظرفیت رشد آینده مواجه خواهد شد.
لایه سوم، لایه عمیقتر و تعیینکنندهتر است؛ تغییر در ساختار بازخوردهای سیستم. در این سطح، جنگ محرکی برای فعالسازی یا تقویت چند حلقه علت و معلول همزمان است که میتوانند اقتصاد را به سمت ناپایداری بیشتر سوق دهند.
• نخستین حلقه؛ حلقه نااطمینانی، اعتماد و سرمایهگذاری است که پیشتر توضیح داده شد.
• دومین حلقه؛ حلقه پول و تورم است. جنگ معمولاً مخارج اضطراری، امنیتی و دفاعی دولت را افزایش میدهد؛ درحالیکه افت تولید، کاهش تجارت، اختلال در اشتغال و تضعیف سودآوری بنگاهها، پایه درآمدی دولت و توان مالیات پردازی اقتصاد را محدود میکند. حاصل همزمانی این دو روند، گسترش کسری بودجه است. اگر این کسری از مسیرهایی مانند استقراض پرهزینه، فشار بر شبکه بانکی یا تأمین مالی پولی جبران شود، رشد نقدینگی و فشار تورمی شدت میگیرد. تورم بالاتر نیز بهنوبه خود هزینههای جاری دولت، مطالبات اجتماعی و نیاز به جبرانهای بودجهای را افزایش میدهد و مدیریت مالی دولت را دشوارتر میکند. بهاینترتیب، کسری بودجه، نقدینگی و تورم میتوانند وارد یک چرخه تقویتکننده شوند؛ چرخهای که در آن هر دور از تورم، فشار تازهای برای مداخله مالی و پولی ایجاد میکند. اعداد و گزارشهای رسمی بانک مرکزی این فرضیات و تحلیل را تقویت میکند؛ بهعنوانمثال در نمودار شماره (1) رشد 12ماهه پایه پولی در پایان اسفندماه سال 1404 حدود 5/61 درصد بوده که عدد نگرانکنندهای است. درنتیجه، کسری بودجه از یک متغیر مالی به یک سازوکار بازتولید بیثباتی تبدیل میشود. اهمیت این مسئله در اقتصاد ایران دوچندان است؛ زیرا تورم صرفاً ظرفی است که بسیاری از تنشهای ساختاری در آن تخلیه میشوند.
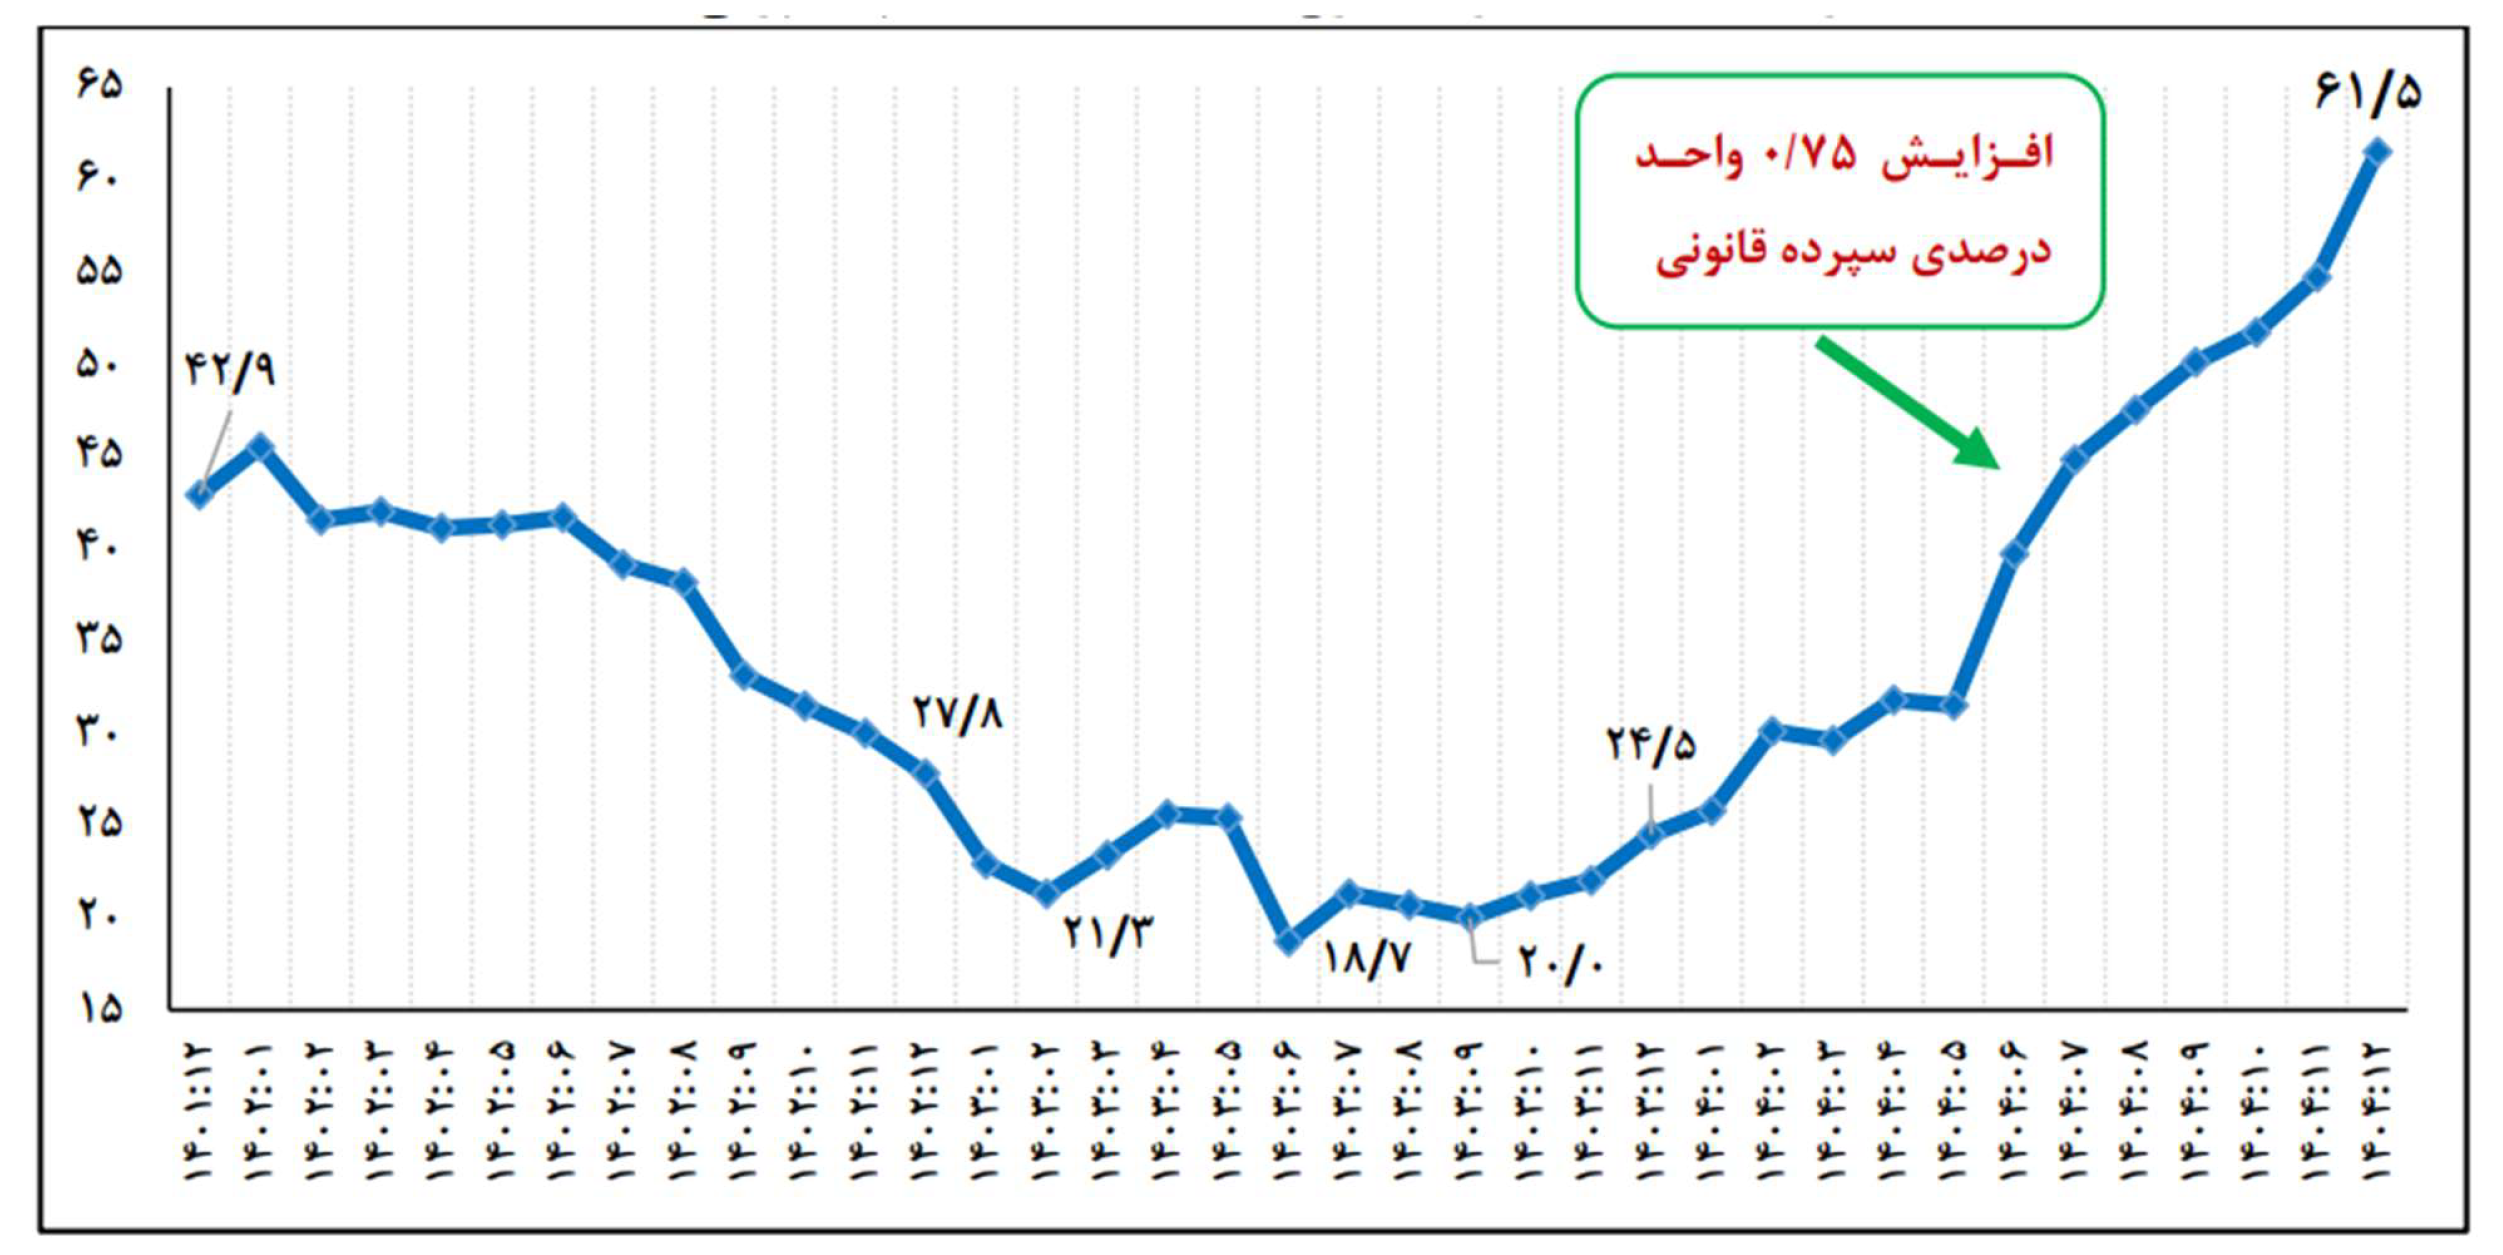 نمودار شماره (1): روند تحولات نرخ رشد 12ماهه پایه پولی برحسب درصد- منبع: بانک مرکزی
• سومین حلقه؛ حلقه ارز، انتظارات و هزینه تولید است. به نظرم در اقتصاد ایران، بازار ارز محل بروز فشرده انتظارات، ترسها و قضاوتها درباره آینده اقتصاد است. در شرایط جنگی، تقاضای احتیاطی ارز، رفتارهای پوششی و خروج سرمایه افزایش مییابد. فشار بر نرخ ارز، هزینه واردات کالاهای واسطهای، سرمایهای و مصرفی را بالا میبرد و از مسیر تورم وارداتی و افزایش هزینه تولید، به سطح عمومی قیمتها منتقل میشود. تورم بالاتر نیز انتظارات تورمی را تشدید میکند و خود دوباره تقاضا را برای ارز و داراییهای امن افزایش میدهد. در چنین چرخهای، نرخ ارز دیگر صرفاً یک متغیر اقتصادی نیست؛ به شاخصی از وضعیت اعتماد و اعتبار حکمرانی تبدیل میشود، نمودار شماره (2) نشان میدهد که خانوارهای کشور در خرداد 1405 بهطور متوسط حدود 88 درصد بیشتر از خرداد 1404 برای خرید سبد کالاها و خدمات خود هزینه کردهاند و این موضوع فرضیه ما را تقویت میکند.
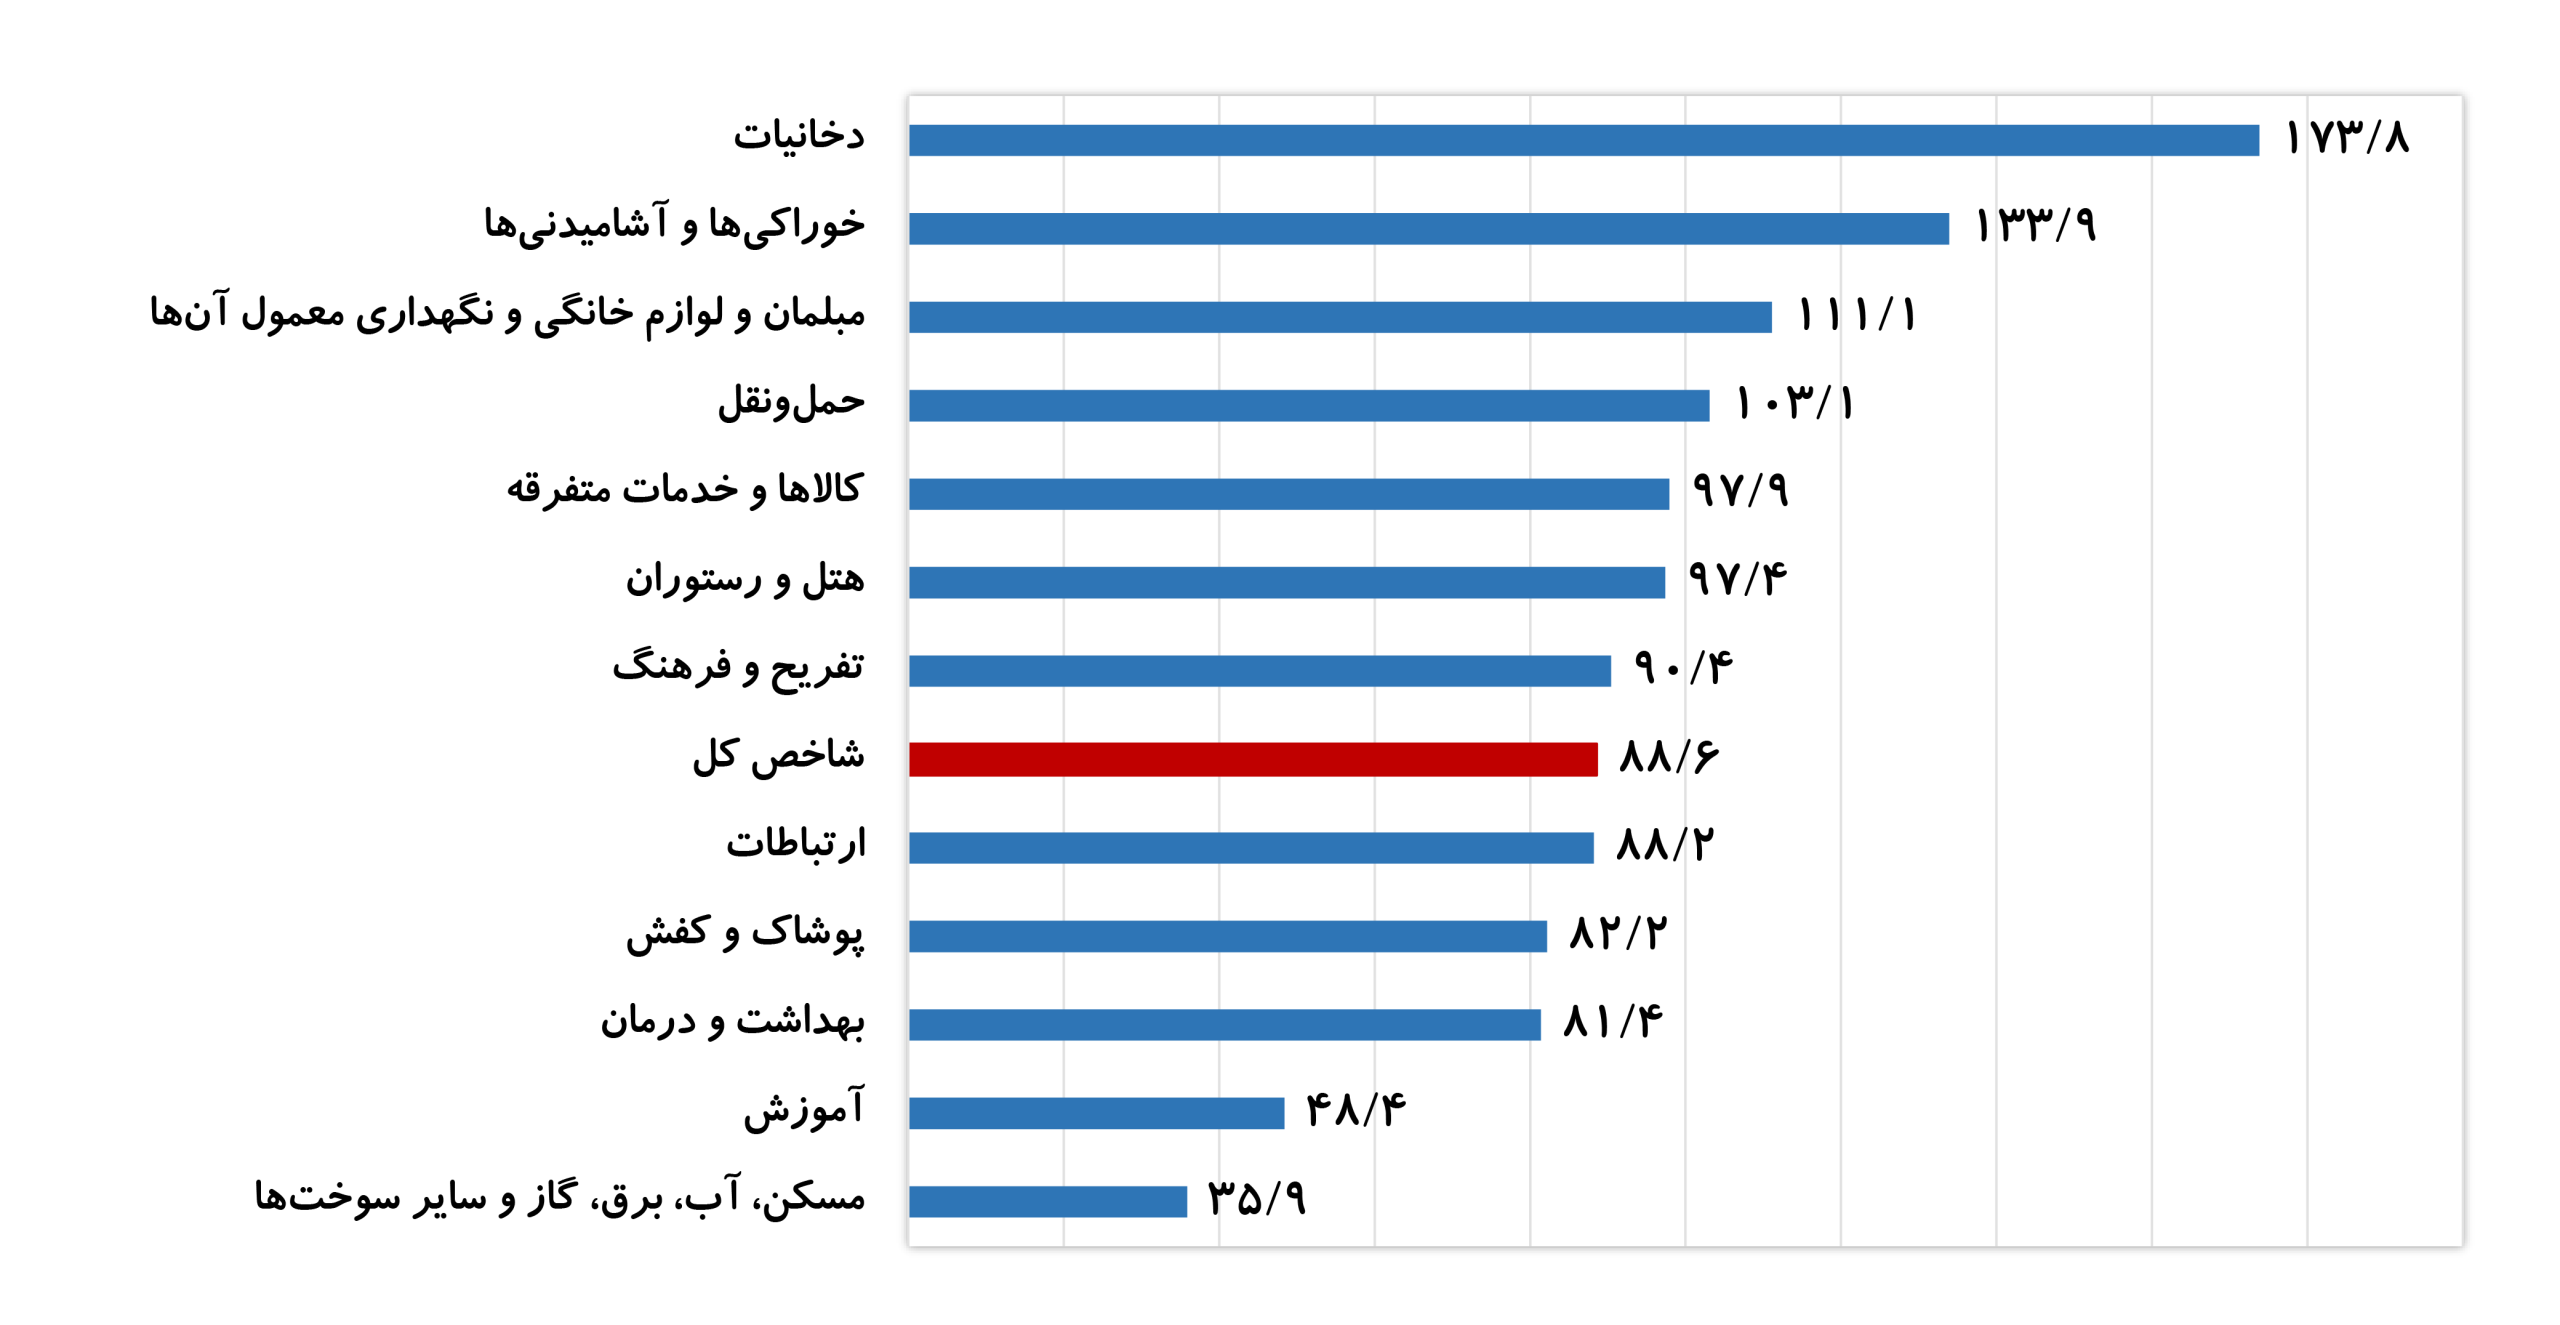 نمودار شماره (2): تورم نقطهبهنقطه کالاها و خدمات مصرفی خانوار در خردادماه 1405- منبع : مرکز آمار
• چهارمین حلقه مهم؛ حلقه سرمایه انسانی است. شاید خروج سرمایه انسانی، بهرهوری، نوآوری، کیفیت مدیریت و ظرفیت کارآفرینی در سایه جنگ کاهش یابد. افت این ظرفیتها، فرصتهای شغلی باکیفیت را محدودتر میکند و امید به آینده را بیشتر فرسایش میدهد. بهاینترتیب، مهاجرت به یکی از مسیرهای ماندگار شدن آثار آن تبدیل میشود. آسیب اصلی این روند در کوتاهمدت بهطور کامل دیده نمیشود، اما در میانمدت و بلندمدت خود را درافت رشد بالقوه، کاهش قابلیت یادگیری اقتصاد و محدود شدن ظرفیت بازسازی نشان میدهد.
• پنجمین حلقه؛ حلقه ذهنیت سیاستگذار و کیفیت مداخله است. در شرایط بحران، سیاستگذار نیز مانند سایر کنشگران با کوتاه شدن افق مواجه میشود. فشار برای پاسخ فوری، مدیریت روزمره بحران را بر اصلاحات ساختاری مقدم میکند. نتیجه آن میتواند افزایش مداخلات دستوری، تصمیمات موردی، تغییرات پیدرپی مقررات و ارسال سیگنالهای متناقض به بازار باشد. این مداخلات پیشبینی پذیری سیاستی را کاهش میدهند. افت پیشبینی نیز اعتماد بنگاهها را تضعیف کرده و مجدداً به کاهش سرمایهگذاری، خروج سرمایه و تضعیف رشد منجر میشود؛ بنابراین، یکی از مهمترین پیامدهای جنگ میتواند این باشد که خودِ ظرفیت سیاستگذاری نیز فرسوده شود، به نمودار شماره (3) که در آن تصویری کلی از حلقههایی که بیان شد ارائه میدهد توجه کنید، اگرچه از منظر آکادمیک این نمودار باید تحقیق شود، اما موضوعاتی که در این یادداشت بیان کردیم را بهخوبی نشان میدهد.
برخی از متغیرها ازجمله قیمت نفت و … نیز میتوانند در نمودار شماره (3) اضافه شوند، اما برای سادهسازی و کوچکتر کردن مرز سیستم در نمودار آورده نشده است. با همه این توصیفها بازهم شاید بتوان گفت که در شرایط فعلی آثار اقتصادی جنگ تحمیلی سوم تا حدی مدیریتشده است اما با نگاه بدبینانه، اکنون شاید سیستم در حال خریدن آرامش کوتاهمدت به بهای کاهش ظرفیت آینده است و درمجموع، اهمیت این حلقههایی که بررسی شد در آن است که نشان میدهند پیامدهای جنگ، خطی و مقطعی نیستند؛ بلکه از طریق بازخوردهای مکرر، میتوانند نااطمینانی را به تورم، تورم را به بیثباتی ارزی، بیثباتی را به خروج سرمایه و سرمایه انسانی و درنهایت همه اینها را به تضعیف ظرفیت حکمرانی و رشد بلندمدت تبدیل کنند.
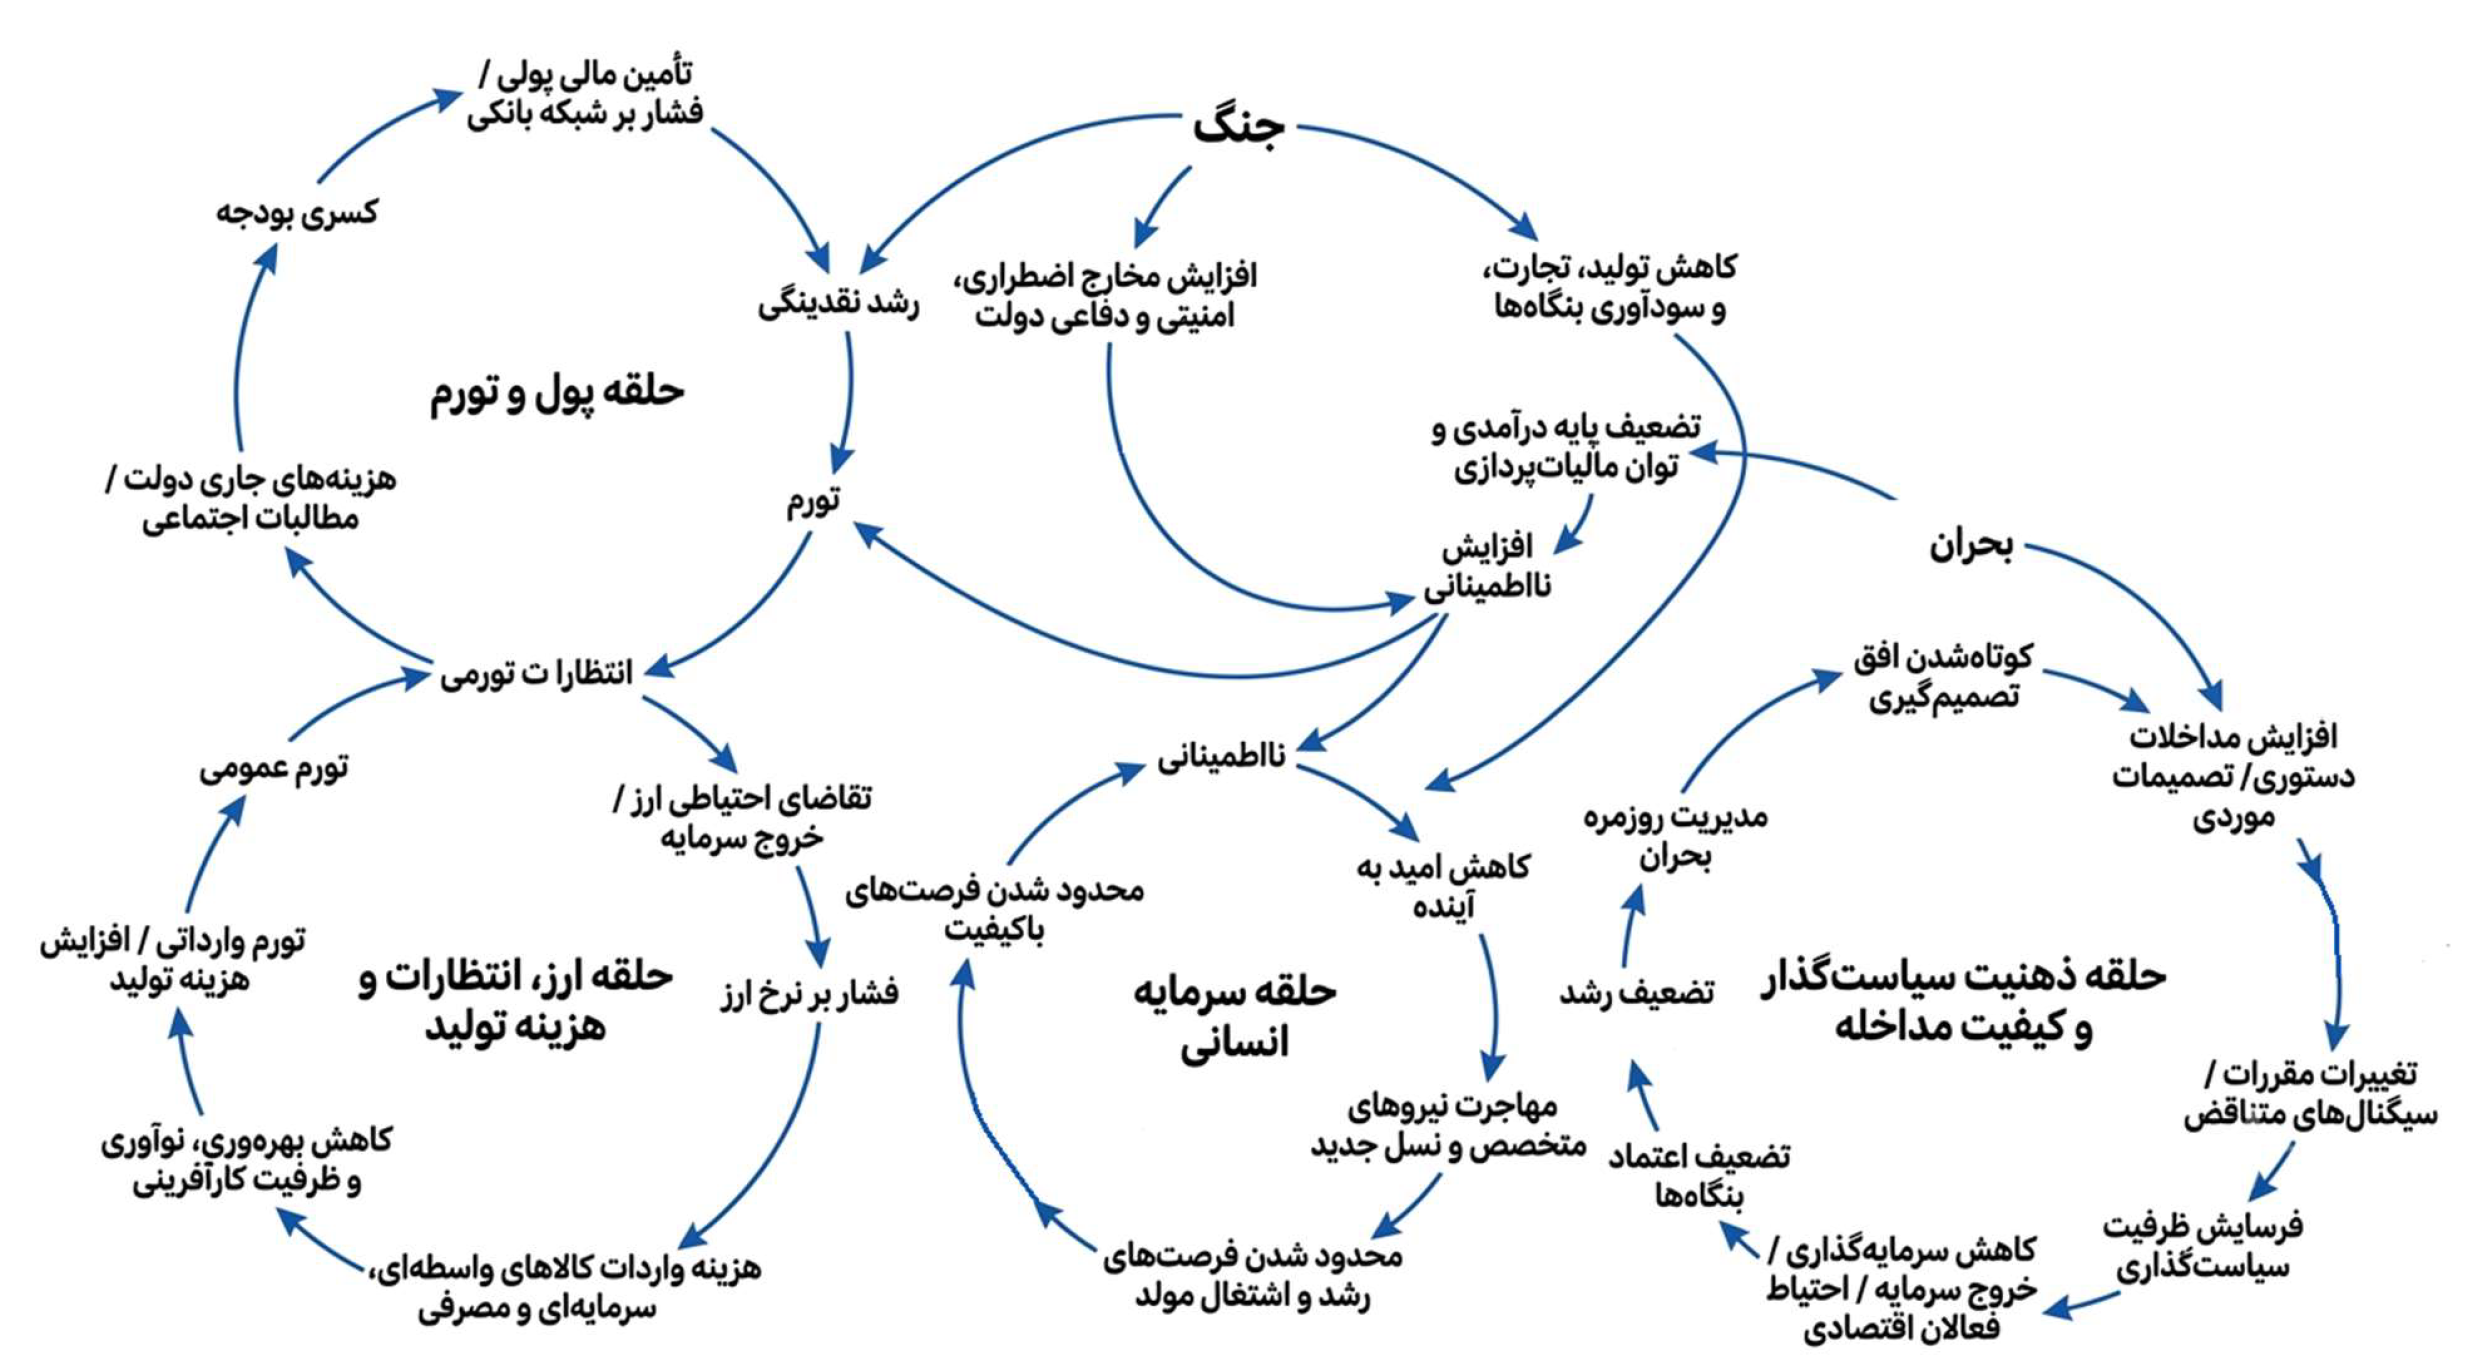 نمودار شماره (3): خلاصه روابط علت و معلول از برخی پیامدهای جنگ
ما تا اینجا راجع به پیامدهای منفی جنگ گفتیم، بااینحال، نگاه سیستمی فقط به معنای دیدن حلقههای تخریب نیست. جنگی که در حال تجربه آن هستیم میتواند به بازآرایی ظرفیتهای اقتصادی نیز منجر شود، هرچند این پیامدها نه خودکارند و نه بدون هزینه. تجربه بسیاری از اقتصادها نشان میدهد که دورههای بحران شدید گاه به نوسازی زیرساختها، بازطراحی زنجیرههای تأمین، افزایش تابآوری تولید، ارتقای فناوری و شکلگیری اجماع تازه برای اصلاحات نهادی منتهی میشوند. اگر پس از جنگ، سیاستگذار بتواند منابع محدود را بهجای توزیع پراکنده، به سمت بازسازی زیرساختهای حیاتی، احیای سرمایه انسانی، تثبیت قواعد اقتصادی و تقویت بخش خصوصی مولد هدایت کند و یا توافقی برای ورود سرمایه خارجی حاصل شود، بازسازی میتواند به فرصتی برای بهبود کیفیت رشد اقتصادی تبدیل شود؛ اما این امکان تنها زمانی فعال میشود که بازسازی از منطق کوتاهمدتِ جبران خسارت فراتر برود و به پروژهای برای افزایش بهرهوری، اعتماد، افزایش اشتغال و ظرفیت نهادی بدل شود.درنهایت، مهمترین نکته آن است که جنگ برای اقتصاد ایران را نباید صرفاً به زبان «خسارت» فهمید، مثلاً اینکه سخنگوی دولت خسارات واردشده بر اثر جنگ را حدود 270 میلیارد دلار و مجلس این عدد را حدود 30 میلیارد دلار اعلام کرده است (البته این تفاوت در اعلام آمار در نگاه اول ناکارآمدی سیستم گزارش دهی را نشان میدهد و در نگاه دوم احتمالاً عدد 270 میلیارد دلار مربوط به خسارات مستقیم و غیرمستقیم و عدد 30 میلیارد دلار مربوط به خسارات مستقیم بوده است که من عدد حدود 30 میلیارد دلار را ترجیح میدهم). درست است که خسارت مهم است؛ اما تمام مسئله نیست. مسئله عمیقتر آن است که جنگ میتواند نا اطمینانی را از یک اختلال موقت به منطق غالب تصمیمگیری تبدیل کند. تولید، بودجه، ارز، سرمایه انسانی و کیفیت حکمرانی دیگر مسائل جداگانه نیستند؛ به اجزای یک شبکه بازخوردی تبدیل میشوند که هرکدام دیگری را تقویت میکنند. خطر اصلی آن است که بازیگران اقتصادی، نسل جدید و خود سیاستگذار، باور خود را به بازگشت ثبات و قابلیت پیشبینی از دست بدهند. از آن نقطه به بعد، هزینه ترمیم فقط اقتصادی نخواهد بود، بلکه ابعادی نهادی و نسلی نیز پیدا خواهد کرد. بااینحال، همین گسست میتواند پنجرهای محدود برای بازسازی اعتماد، اصلاح قواعد ناکارآمد و شکل دادن به اجماعی تازه حول ثبات، تابآوری و توسعه بلندمدت بگشاید؛ فرصتی که تحقق آن کاملاً به کیفیت و سرعت واکنش سیاستگذار وابسته است. ///