

/// در چهار دهه گذشته، یکی از شاخصهای موفقیت سیاستهای صنعتی در ایران، افزایش تعداد واحدهای تولیدی، صدور جوازهای تأسیس و رشد سرمایهگذاری صنعتی تلقی شده است. این رویکرد اگرچه در مقاطع مختلف موجب گسترش کمّی بخش صنعت شد، اما در بسیاری از رشته فعالیتها به شکلگیری ظرفیتهایی انجامید که متناسب با اندازه بازار، توان صادراتی و مزیتهای رقابتی کشور نبودند. نتیجه این روند، ایجاد صدها واحد کوچک و متوسط با ظرفیتهای بلااستفاده، کاهش سودآوری بنگاهها، افزایش رقابت فرسایشی، شکلگیری واحدهای نیمهتمام و درنهایت افزایش تعداد واحدهای راکد بوده است.
امروزه مسئله اصلی صنعت ایران دیگر صرفاً «کمبود ظرفیت تولید» نیست، بلکه «نحوه مدیریت ظرفیتهای ایجادشده» است. در بسیاری از صنایع، ظرفیت اسمی تولید از میزان تقاضای مؤثر داخلی و حتی ظرفیت صادراتی کشور فراتر رفته است؛ برای نمونه درحالیکه ظرفیت فعال صنایع پاییندست کاتد مس حدود 200 هزار تن است، بیش از 2 میلیون تن ظرفیتسازی در پاییندست صنعت مس شده است. همچنین درحالیکه برای تولید یخچال، بیش از 10 میلیون دستگاه در سال ظرفیتسازی شده است، تولید این محصول در کشور حدود 5/2 میلیون دستگاه در سال است. در چنین شرایطی ادامه سیاستهای گذشته که بر ایجاد واحدهای جدید تمرکز دارد، نهتنها کمکی به توسعه صنعتی نمیکند، بلکه موجب کاهش بهرهوری سرمایه، افزایش ریسک سرمایهگذاری و اتلاف منابع ملی خواهد شد. از این رو، سیاست صنعتی کشور نیازمند تغییر پارادایم از «توسعه ظرفیت» به «مدیریت ظرفیت» است.
ظرفیت اشباع؛ مفهومی فراتر از اشباع بازار
اشباع ظرفیت صرفاً به معنای زیاد بودن تعداد کارخانهها نیست. یک صنعت زمانی وارد مرحله اشباع میشود که مجموع ظرفیت تولید آن از ظرفیت اقتصادی بازار فراتر رود؛ به گونهای که بخش قابل توجهی از ظرفیت نصبشده بدون استفاده باقی بماند و سرمایهگذاری جدید دیگر نتواند بازده اقتصادی مناسبی ایجاد کند.
در چنین شرایطی رقابت از مسیر نوآوری و کیفیت خارج شده و به سمت کاهش قیمت، کاهش حاشیه سود و رقابت ناسالم حرکت میکند. در نهایت نیز بنگاههای کوچکتر یا ضعیفتر نخستین قربانیان این وضعیت خواهند بود. بررسیهای وزارت صنعت، معدن و تجارت نیز مؤید همین موضوع است. این وزارتخانه فهرستی از صنایع اشباع را در زمره فعالیتهای دارای ریسک بالای سرمایهگذاری و ظرفیت اشباع طبقهبندی کرده است. وجود چنین فهرستی نشان میدهد که مسئله ظرفیت مازاد، دیگر یک نگرانی نظری نیست، بلکه به یکی از مهمترین چالشهای سیاست صنعتی کشور تبدیل شده است.
در فهرست صنایع اشباع و با ریسک بالا برای سرمایهگذاری، فعالیتهایی نظیر تولید آرد، تولید فرآوردههای حجیم غلات، بستهبندی آب (معدنی- آشامیدنی)، چیپس سیبزمینی، فرآوردههای گوشتی (انواع کنسرو گوشتی)، انواع محصولات لبنی از شیر، تصفیه روغن نباتی و روغنکشی، بستهبندی دستمالکاغذی، سیمان خاکستری، آجر، شن و ماسه، کاشی، محصولات سفالی و سرامیکی ساختمانی نسوز، گچ ساختمانی، بتن آماده، شمش فولادی با تکنولوژی کوره القایی، میلگرد فولادی، مفتول فولادی، لوله و پروفیل فولادی، انواع سیم و کابل مسی، شیرآلات بهداشتی و ابزارآلات ساختمانی، مخازن CNG، لوله و اتصالات پلیاتیلن و PVC (پلاستیکی)، DOP (دیاکتیل فتالات)، ظروف پلاستیکی و یکبارمصرف، قیر، اتانول، سموم و کود، شویندهها و روغن موتور قرار داده شده است. لازم به ذکر است که ذیل این رشته فعالیتها نیز 1355 کد آیسیک با جزئیات بیشتر جهت تشریح محصولات هر عنوان تعریف شده است.
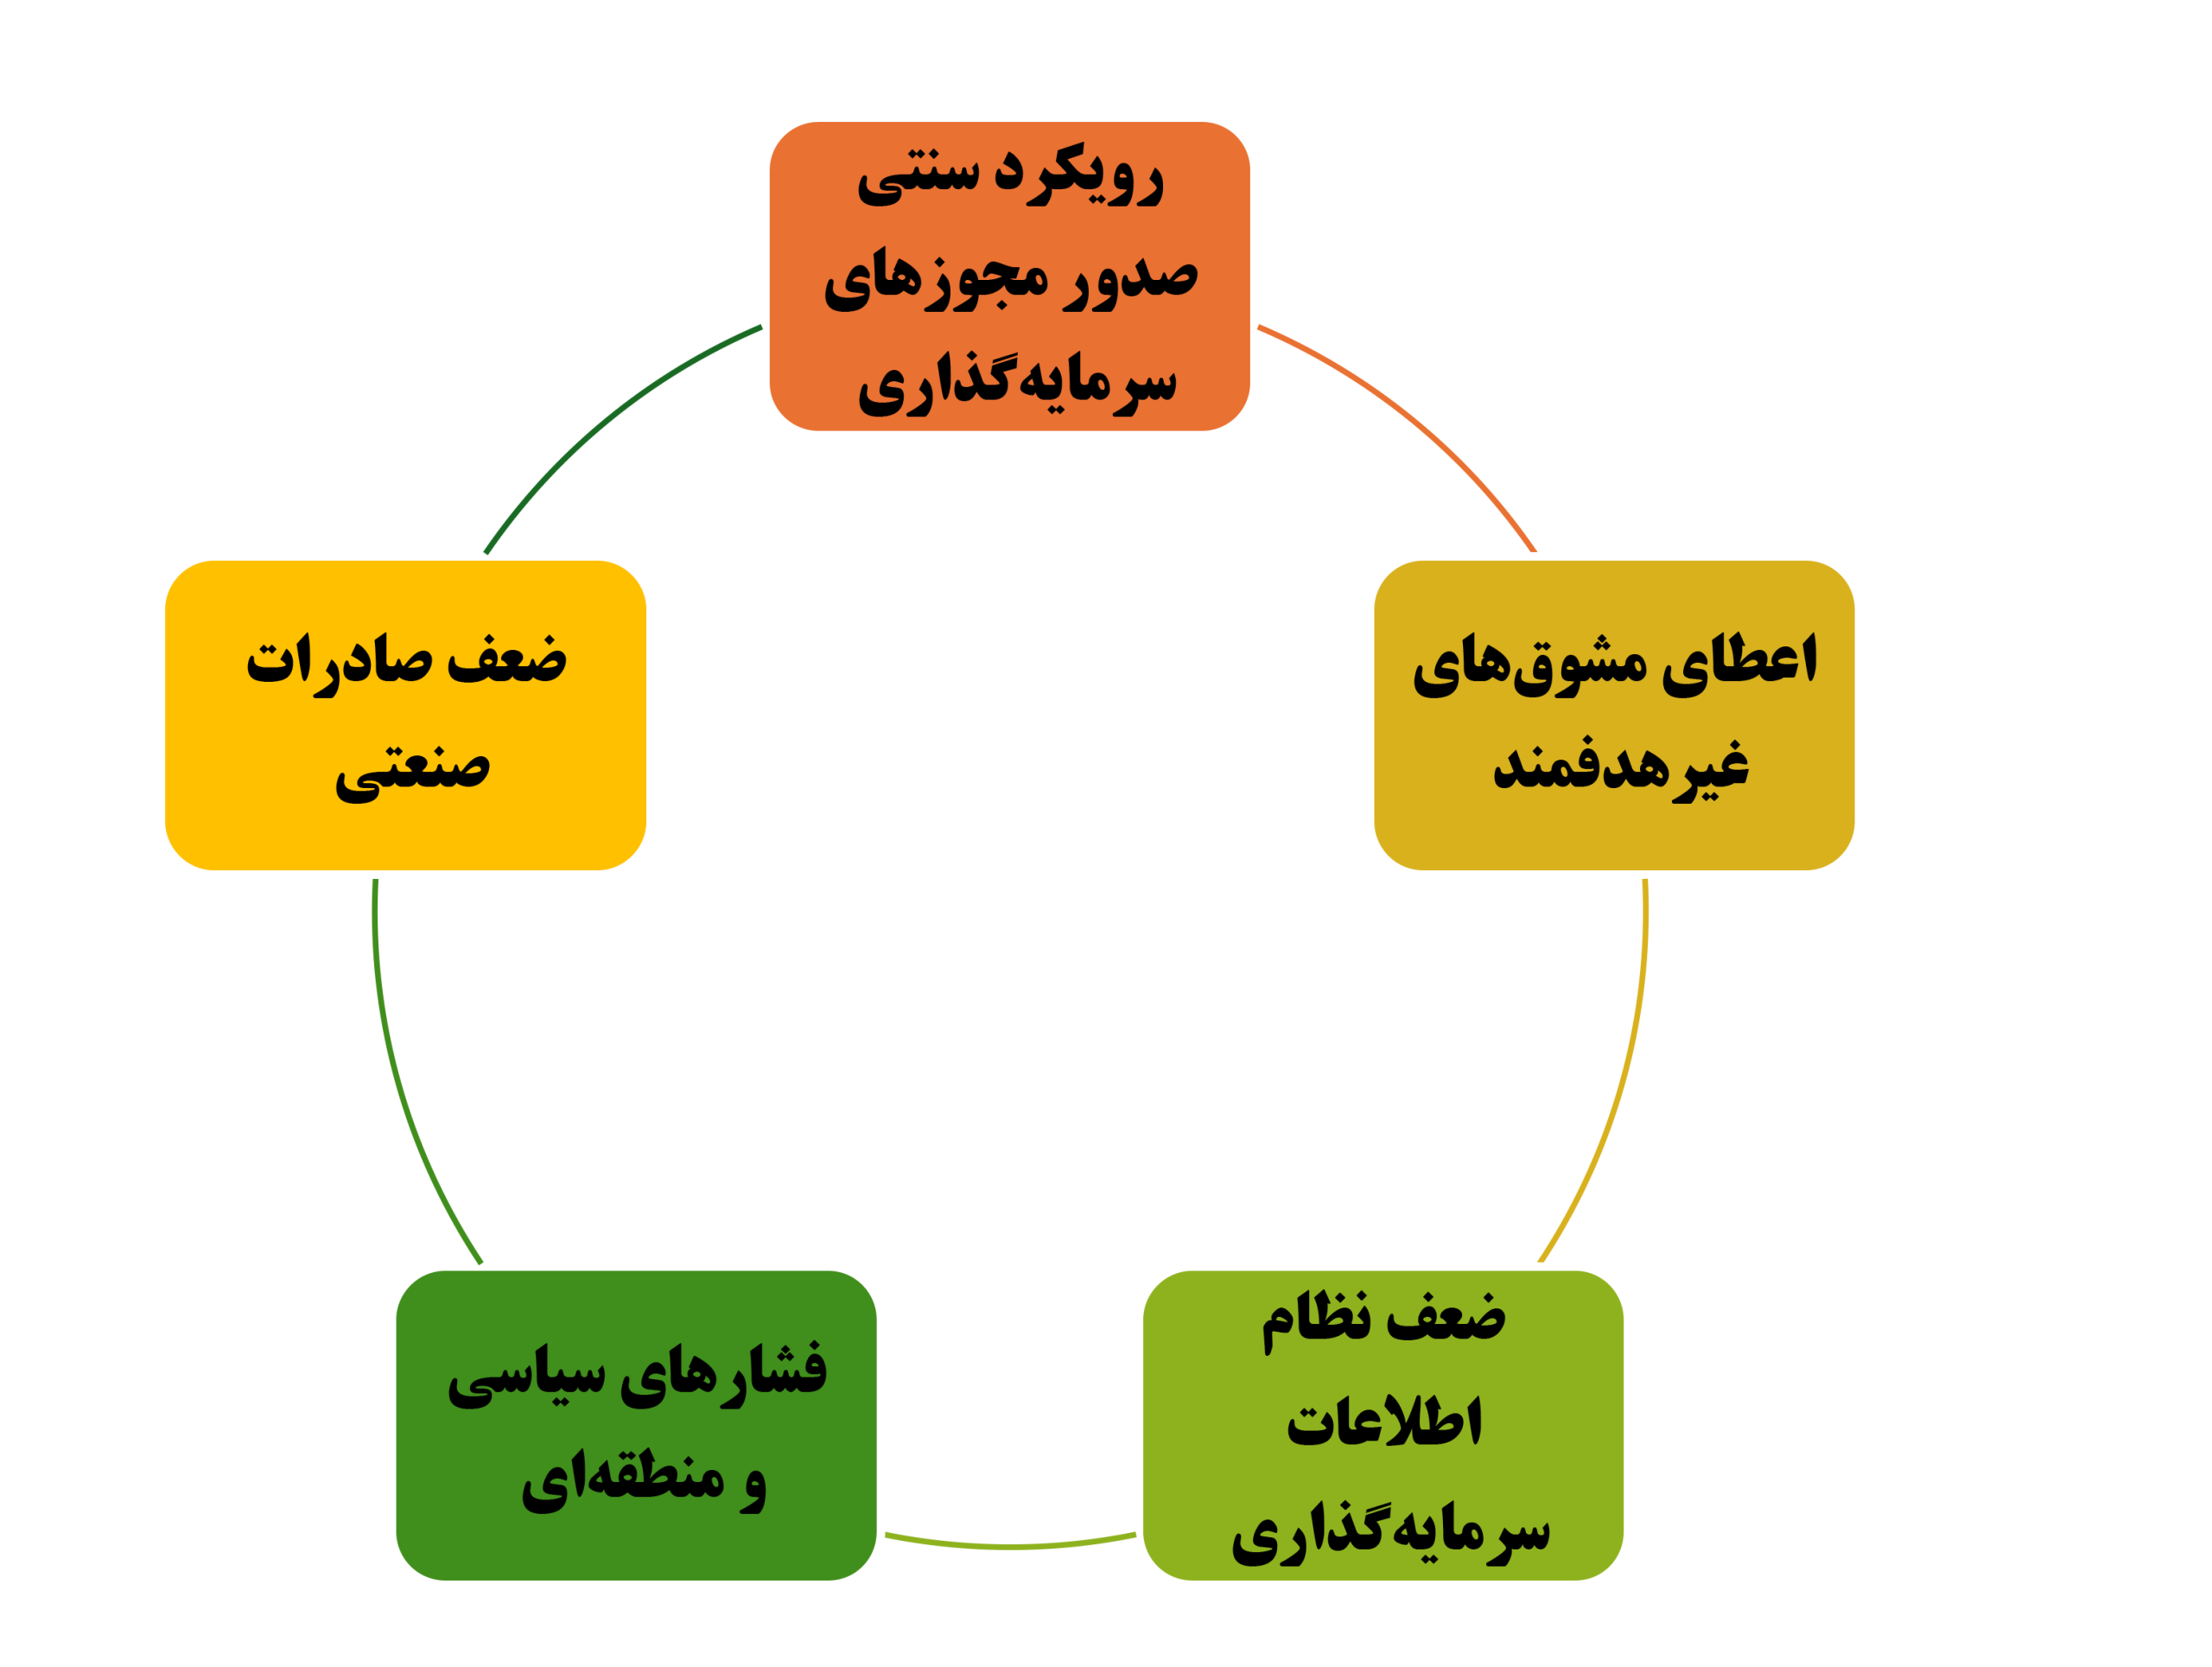 شکل شماره (1) : دلایل ایجاد صنایع اشباع
چرا صنایع اشباع شکل گرفتهاند؟
در شکل شماره (1)، بررسی وضعیت صنایع کشور نشان میدهد اشباع ظرفیت نتیجه یک عامل واحد نیست، بلکه حاصل همزمان چندین متغیر سیاستی، اقتصادی و نهادی است:
• نخستین عامل؛ رویکـــرد ســــنتی صــــدور مجوزهای سرمایهگذاری است. طی سالهای گذشته صدور جوازهای تأسیس عمدتاً بدون لحاظ ملاحظات آمایشی، ظرفیت بازار یا نیاز واقعی اقتصاد انجام شده است. از سوی دیگر، محدودیتهای قانونی مرتبط با رقابت نیز امکان جلوگیری از ورود سرمایهگذاران به صنایع اشباع را محدود کرده است،
• عامل دوم؛ اعطای مشوقهای غیرهدفمند است. تسهیلات ارزان، معافیتهای مالیاتی یا یارانههای انرژی در بسیاری از موارد سرمایه را به سمت صنایعی هدایت کردهاند که صرفاً از این مزایا برخوردار بودهاند، نه آنکه دارای بازار پایدار باشند،
• عامل سوم؛ ضعف نظام اطلاعات سرمایهگذاری است. بسیاری از سرمایهگذاران بدون دسترسی به اطلاعات دقیق درباره ظرفیت موجود، وضعیت بازار یا چشمانداز صادرات اقدام به سرمایهگذاری کردهاند،
• عامل چهارم؛ فشارهای سیاسی و منطقهای است. در موارد متعدد، ایجاد واحدهای صنعتی بیش از آنکه بر مبنای توجیه اقتصادی باشد، تابع مطالبات محلی یا ملاحظات سیاسی بوده است، در نهایت، ضعف صادرات صنعتی موجب شده است که بخش عمده صنایع کشور تنها به بازار داخلی متکی باشند. هرچند توسعه صادرات میتواند بخشی از ظرفیت مازاد را جذب کند، اما محدودیتهای بینالمللی، مشکلات کیفیت، هزینههای لجستیکی و ضعف بازاریابی مانع تحقق این هدف شده است.
پیامدهای اقتصادی ظرفیتهای اشباع
وجود ظرفیت مازاد صرفاً به معنای کاهش سود چند کارخانه نیست؛ بلکه آثار آن کل اقتصاد را تحت تأثیر قرار میدهد.
• نخست، سرمایه ملی در پروژههایی قفل میشود که بازده اقتصادی مناسبی ندارند،
• دوم، کاهش نرخ بهرهبرداری از ظرفیت باعث افزایش هزینه ثابت هر واحد محصول شده و رقابتپذیری صنایع را کاهش میدهد،
• سوم، بنگاهها بهجای سرمایهگذاری در فناوری، تحقیق و توسعه، طراحی محصول یا توسعه بازار، ناچار میشوند منابع خود را صرف بقا کنند،
چهارم، بانکها با افزایش مطالبات غیرجاری ناشی از شکست این پروژهها مواجه میشوند،
• پنجم، دولت نیز ناچار خواهد شد برای جلوگیری از تعطیلی بنگاهها منابع بیشتری به حمایتهای مالی اختصاص دهد. از این رو، ظرفیت مازاد تنها یک مسئله صنعتی نیست، بلکه به یک مسئله کلان اقتصادی تبدیل میشود.
مدیریت ظرفیت؛ حلقه مفقوده سیاست صنعتی
در بسیاری از کشورها، زمانی که یک صنعت وارد مرحله بلوغ میشود، سیاست دولت از توسعه ظرفیت به سمت مدیریت ظرفیت تغییر میکند. در این مرحله هدف دیگر افزایش تعداد کارخانهها نیست، بلکه ارتقای بهرهوری ظرفیتهای موجود است. این تغییر رویکرد، مهمترین حلقه مفقوده سیاست صنعتی ایران محسوب میشود. مدیریت ظرفیت به معنای تعطیلی صنایع نیست؛ بلکه به معنای استفاده بهینه از سرمایههای موجود، جلوگیری از اتلاف منابع و افزایش توان رقابت بنگاههاست.
راهبردهای مدیریت ظرفیت
الف) کاهش انگیزه ایجاد ظرفیت جدید در صنایع اشباع؛ اولین گام، کاهش انگیزه ایجاد واحدهای جدید در صنایع اشباع است. هرچند محدودیتهای قانونی اجازه جلوگیری کامل از صدور مجوز را نمیدهند (در «قانون تسهیل رقابت و منع انحصار» بهروشنی تأکید شده است که دولت نمیتواند به بهانه اشباع بازار از صدور مجوز خودداری کند (1) )؛ اما دولت میتواند از طریق حذف تسهیلات ترجیحی، هدایت اعتبارات، اطلاعرسانی شفاف و انتشار مستمر فهرست صنایع اشباع، سرمایهگذاران را به سمت صنایع اولویتدار هدایت کند.
ب) افزایش بهرهبرداری از ظرفیت موجود؛ در بسیاری از صنایع، مشکل اصلی کمبود کارخانه نیست، بلکه پایین بودن نرخ بهرهبرداری از ظرفیت است. ارتقای بهرهوری تولید، کاهش ضایعات، نوسازی ماشینآلات، توسعه محصولات جدید، دیجیتالیسازی فرایندها و کاهش مصرف انرژی میتواند بدون سرمایهگذاری جدید، ظرفیت مؤثر تولید را افزایش دهد. در چنین شرایطی سیاست حمایتی دولت باید از ایجاد ظرفیت جدید به سمت ارتقای فناوری و بهرهوری تغییر یابد.
ج) توسعه بازار؛ هیچ برنامه مدیریت ظرفیتی بدون توسعه بازار موفق نخواهد شد. افزایش صادرات، توسعه بازارهای منطقهای، ارتقای کیفیت، برندسازی، بازاریابی بینالمللی و حضور در زنجیرههای ارزش جهانی میتواند بخش قابل توجهی از ظرفیت مازاد صنایع را جذب کند. در واقع، صادرات نه یک هدف مستقل، بلکه ابزاری برای مدیریت ظرفیت تولید است.
د) ادغام و تجمیع بنگاهها؛ مهمترین راهکار بلندمدت مدیریت ظرفیت، ادغام و تملک است. وجود تعداد زیادی واحد کوچک موجب از دست رفتن صرفههای ناشی از مقیاس، افزایش هزینه تولید و کاهش توان رقابت میشود. در مقابل، ادغام واحدها میتواند موجب کاهش هزینههای سربار، افزایش قدرت خرید مواد اولیه، تقویت تحقیق و توسعه، توسعه شبکه فروش و ارتقای قدرت صادراتی شود. باید توجه داشت که ادغام ضمن ایجاد صرفههای مقیاس، امکان تمرکز منابع بر کیفیت، تحویل، بازاریابی، تحقیق و توسعه و خدمات پس از فروش را فراهم میکند. البته تحقق این هدف مستلزم اصلاح قوانین مالیاتی، تسهیل انتقال مالکیت، توسعه بازار سرمایه و ایجاد نهادهای تخصصی ارزشگذاری بنگاههاست.
تجربه کشورهای موفق
تجربه کشورهای صنعتی نشان میدهد تقریباً هیچ کشوری بدون مدیریت ظرفیت موفق به ارتقای رقابتپذیری صنایع خود نشده است. چین در صنعت فولاد طی یک دهه گذشته میلیونها تن ظرفیت غیراقتصادی را از چرخه تولید خارج کرد و همزمان شرکتهای بزرگ فولادی را از طریق ادغام تقویت نمود. در اروپا نیز صنایع غذایی، سیمان و فولاد طی دهههای گذشته مسیر مشابهی را طی کردهاند؛ بهگونهای که امروز بخش بزرگی از بازار در اختیار بنگاههای بزرگ و بهرهور قرار دارد. ترکیه نیز با تمرکز بر توسعه صادرات و افزایش مقیاس تولید توانست بسیاری از صنایع خود را از رقابت داخلی به رقابت جهانی منتقل کند. وجه مشترک همه این کشورها آن است که سیاست صنعتی آنها بر بهرهوری ظرفیت موجود استوار بوده، نه صرفاً افزایش تعداد کارخانهها.
جمعبندی و الزامات سیاستی برای ایران
سیاست صنعتی ایران در دهههای گذشته عمدتاً بر افزایش تعداد واحدهای تولیدی متمرکز بوده است؛ اما شرایط امروز اقتصاد کشور نشان میدهد که این رویکرد دیگر پاسخگوی نیازهای توسعه صنعتی نیست. در بسیاری از رشته فعالیتها، مسئله اصلی کمبود ظرفیت نیست، بلکه استفاده ناکارآمد از ظرفیتهای موجود است.
از این رو، مدیریت ظرفیت باید به یکی از ارکان اصلی سیاست صنعتی کشور تبدیل شود. این مدیریت تنها با محدود کردن سرمایهگذاری جدید محقق نخواهد شد، بلکه مستلزم مجموعهای از اقدامات هماهنگ شامل ارتقای بهرهوری، توسعه بازار، اصلاح ساختار بنگاهها، ادغام واحدهای کوچک و هدایت سرمایهها به سمت صنایع پیشران است.
اگر سیاستگذاری صنعتی از منطق «توسعه ظرفیت» به منطق «توسعه رقابتپذیری» تغییر یابد، میتوان انتظار داشت که سرمایههای صنعتی کشور بهجای توزیع در میان تعداد زیادی بنگاه کمبازده، در مسیر ایجاد بنگاههای توانمند، صادراتگرا و نوآور به کار گرفته شوند. در چنین شرایطی، مدیریت ظرفیت نه به معنای محدود کردن رشد صنعت، بلکه به معنای هدایت هوشمندانه سرمایهها برای دستیابی به صنعتی بهرهور، رقابتپذیر و پایدار خواهد بود. در این میان برای مدیریت ظرفیتهای صنعتی کشور، مجموعهای از اصلاحات سیاستی به شرح ذیل ضروری به نظر میرسد:
• ایجاد سامانه ملی پایش ظرفیت تولید و انتشار عمومی اطلاعات آن،
• بازنگری در نظام صدور مجوزهای صنعتی و لحاظ ملاحظات آمایشی،
• هدایت تسهیلات بانکی به سمت نوسازی و بهرهوری بهجای ایجاد ظرفیت جدید،
• توسعه بازار ادغام و تملک (2) بنگاههای صنعتی،
• حمایت از تشکیل کنسرسیومهای صادراتی،
• تقویت خدمات توسعه کسبوکار شامل تحقیق و توسعه، طراحی، بازاریابی و برندینگ،
• تدوین برنامه خروج تدریجی ظرفیتهای غیراقتصادی با رعایت ملاحظات اجتماعی و اشتغال. ///
1 – در مواد 43 و 44 این قانون آمده است:
ماده ۴۳ ـ تمامی اشخاص حقيقي و حقوقي بخشهاي عمومي، دولتي، تعاوني و خصوصي مشمول مواد اين فصل هستند.
ماده ۴۴ ـ هرگونه تباني از طريق قرارداد، توافق و يا تفاهم (اعم از كتبي، الكترونيكي، شفاهي و يا عملي) بين اشخاص كه يك يا چند اثر زير را به دنبال داشته باشد بهنحویکه نتيجه آن بتواند اخلال در رقابت باشد ممنوع است:
۱- مشخص كردن قیمتهای خريد يا فروش كالا يا خدمت و نحوه تعيين آن در بازار بهطور مستقيم يا غيرمستقيم،
۲- محدود كردن يا تحت كنترل درآوردن مقدار توليد، خريد يا فروش كالا يا خدمت در بازار،
۳- تحميل شرايط تبعيضآميز در معاملات همسان به طرفهای تجاري،
۴- ملزم كردن طرف معامله به عقد قرارداد با اشخاص ثالث يا تحميل كردن شروط قرارداد به آنها،
۵- موكول كردن انعقاد قرارداد به قبول تعهدات تكميلي توسط طرفهای ديگر كه بنا بر عرف تجاري با موضوع قرارداد ارتباطي ندارد،
۶- تقسيم يا تسهيم بازار كالا يا خدمت بين دو يا چند شخص،
۷- محدود كردن دسترسي اشخاص خارج از قرارداد، توافق يا تفاهم به بازار.
2- Mergers & Acquisitions